

Un fantasma recorre la Casa Blanca: el fantasma de las elecciones de medio término que tendrán lugar el próximo 3 de noviembre (sí, se vota un martes). El POTUS (“President of the United States”) llega a los comicios con una economía que crece, pero con números de empleo empeorando. La inflación, si bien está lejos de sus picos de 2022, volvió a acelerarse y sigue alta para los estándares americanos.
Buena parte de esto se explica por su decisión de escalar el conflicto con Irán, con sus repercusiones sobre el precio internacional del petróleo. Las encuestas, como era esperable, le vienen dando mal.
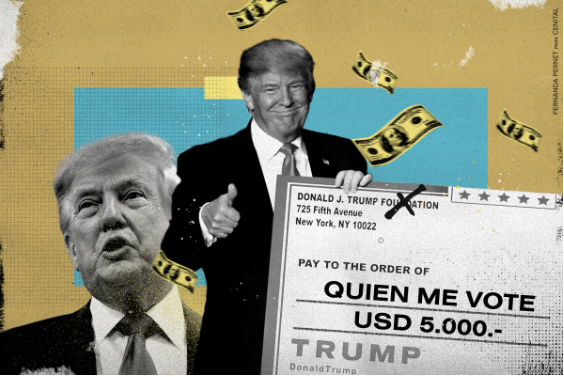
Este es el contexto que explica por qué, de repente, apareció prometiendo cheques de 5.000 dólares. ¿De dónde va a sacar la plata? ¿Qué implicancias podría tener este manotazo de ahogado? ¿Tendrá Estados Unidos una crisis “a lo Argentina”? Te lo cuento.
Ladran, Sancho…
Trump prometió plata a cambio de nada. Bueno, nada excepto el voto: 5.000 dólares para cada ciudadano adulto si los republicanos retienen las dos cámaras del Congreso. Es algo así como un salario mensual bruto promedio en Estados Unidos. Se estima que hay unos 240 millones de ciudadanos adultos. Multiplicá eso por 5.000 y te da aproximadamente 1,2 billones de dólares (1.200.000.000.000 dólares, más de un millón de millones).
Es una cantidad de dinero gigantesca. Lo que se dice todo un “Plan Platota”. Para ponerlo en perspectiva, el déficit fiscal estadounidense ronda los 2 billones de dólares (un 6,2% del PIB). Es decir, este único pago extraordinario equivaldría a tres quintas partes de todo el rojo fiscal de un año, o a más de un PIB y medio de Argentina.
Todo esto mientras los macroeconomistas se despachan con interminables debates sobre cómo el déficit y el crecimiento de la deuda impactarían en la economía americana y en qué medida son responsables por la suba de tasas de interés que se viene verificando. Gran momento para echar más leña al fuego.
…señal que cabalgamos
La economía de Estados Unidos no está funcionando del todo bien. El dato de empleo de septiembre fue flojo: la nómina de puestos no agrícolas creció apenas 29.000 puestos, muy por debajo de los casi 85.000 esperados, y el desempleo subió al 4,2%. En el último trimestre, la creación de empleo promedió apenas unos 50.000 puestos por mes.
Por el lado de los precios, la inflación interanual trepó al 3,7% en septiembre, por encima del 3,4% de agosto y lejos del objetivo del 2% anual que persigue la Reserva Federal. Por eso la FED acaba de subir las tasas de interés por primera vez desde 2023, algo que no es una buena noticia para la actividad económica en Estados Unidos y en todo el mundo.
Como argentino, te podrá parecer que una economía que crece y crea empleo con inflación de un solo dígito es un paseo por el parque. Pero tené en cuenta dos cosas. Primero, cuando venís de décadas de estabilidad, un par de puntos extra de inflación duelen, máxime si sube fuerte la nafta (que aumentó un 34% interanual), un insumo ultrasensible en la vida cotidiana estadounidense. Segundo, si bien las proyecciones de crecimiento del PIB para este año están en línea con lo habitual, el problema es la poca creación de empleo.
¿Un (enorme) cheque sin fondos?
¿De dónde saldría la plata para los cheques? Trump dijo que vendría del “tremendo éxito económico” de sus políticas y de la recaudación extra por su política arancelaria. Spoiler: la alcancía está vacía. Los fondos por aranceles con los que soñaba el gobierno de Trump sufrieron un duro golpe judicial en febrero de este año, cuando la Corte Suprema (en el fallo Learning Resources v. Trump) dictaminó que la ley de emergencias económicas no autorizaba al presidente a imponer aranceles y obligó a devolver lo cobrado. Resultado: en el año fiscal que cerró en septiembre, la recaudación neta por aranceles quedó en torno a los 170.000 millones de dólares. Estamos a años luz de los 1,2 billones necesarios para financiar el “Plan Platota” del presidente.
Si Trump insiste, el pago tendría que cubrirse con más deuda, sumándose a un stock de deuda nacional que ya superó los 40 billones de dólares (alrededor del 127% del PIB de Estados Unidos). ¿Significa esto que veremos una crisis “a lo Argentina”? No.
Habrás escuchado mil veces que la madre de nuestros problemas es el déficit financiado con emisión monetaria o con deuda, lo que te llevaría a concluir que Trump está fundiendo a la principal potencia mundial. Pero hay una diferencia entre Estados Unidos y Argentina: el POTUS gobierna el país que emite la moneda de reserva global. A menos que haya una inflación descontrolada que destruya la confianza, seguirán teniendo la maquinita de emitir la moneda que demanda todo el planeta por un largo rato. Los inversores duermen tranquilos, sabiendo que la deuda del sector público americano se va a pagar, porque está denominada en su propia moneda.
Incluso si el dólar perdiera terreno lentamente — y creeme que Washington está haciendo méritos para ello — , no hay un reemplazante claro. Ni el euro, ni el yuan, ni bitcoin ofrecen la profundidad de mercado necesaria en el corto plazo. Y aun si le apareciera un rival de peso, la moneda americana seguiría siendo muy valorada a nivel mundial. Sin ir muy lejos, la libra esterlina siguió siendo una moneda fuerte casi un siglo después de que Gran Bretaña dejara de ser la potencia dominante.
A Brave New World
Que el cheque sin fondos no vaya a generar una crisis estilo argentino no significa que las aventuras fiscales de Trump sean gratis. Si los 5.000 dólares por adulto se repartieran (lo que equivale a volcar a la calle un estímulo de casi 4 puntos del PIB), la inflación se aceleraría y la FED tendría que reaccionar subiendo fuertemente las tasas de interés.
De todas formas, muchas veces Trump habla, pero no va en serio. Basta con mirar su vasto prontuario. En febrero de 2025 prometió “dividendos DOGE” de 5.000 dólares provenientes del recorte estatal; nunca llegaron. En noviembre del año pasado prometió “cheques arancelarios” de 2.000 dólares: tampoco ocurrió.
Ok, probablemente no haya plata para todos, incluso si ganan los republicanos. Pero esto no significa que los mercados estén muy contentos con la política macroeconómica actual. Con los niveles de gasto y endeudamiento ya hay suficientes presiones inflacionarias y algunas dudas legítimas sobre el futuro.
Todo esto se traduce en una presión al alza en las tasas de interés, lo que significa que los bonos del Tesoro de EE .UU. pasan a convertirse en un refugio cada vez más atractivo donde poner la plata. Ante eso, los inversores globales prefieren activos más seguros, huyen de mercados como los nuestros y tiene lugar el famoso flight to quality (“huida hacia la calidad”).
A esto se sumó en las últimas semanas otro empujón: las acciones de las empresas de inteligencia artificial vienen cayendo fuerte, ante las dudas sobre cuánto cuesta realmente la carrera de la IA y cuándo va a empezar a dar ganancias. Solo el jueves 22, el Nasdaq perdió 2,6%, su peor día desde junio. Muchos bancos centrales empezaron a privilegiar el oro como activo de reserva (algo relacionado con esto te contaba la semana pasada) y a comprar títulos del Tesoro americano a un ritmo menor que antes, pero los inversores que escapan de las tecnológicas corren justamente hacia esos bonos. Tanto, que el rendimiento del bono a 10 años volvió a bajar del 5%.
Aunque algunos bancos centrales empiecen a desconfiar, cuando hay miedo el Tesoro americano sigue siendo el refugio por excelencia. En cualquier caso, ya sea por miedo fiscal o por miedo a una burbuja, cuando los inversores se asustan, lo primero que sueltan son los activos más riesgosos. ¿El resultado para países como Argentina? Menos dólares, monedas bajo presión y crédito internacional más caro. Creo que no es necesario que te explique que no es una buena noticia, en un contexto en el que nuestro riesgo país sigue subiendo.
Tené en cuenta otra cosa: en las elecciones yanquis se pone en juego algo muy importante para Javier Milei y, por elevación, para todos nosotros. Del éxito electoral de Trump podría depender que el Tesoro americano siga apoyando a la Argentina mediante sus inéditas intervenciones en nuestro mercado de cambios, y que se implemente un nuevo swap (un acuerdo por el cual nos podrían facilitar más dólares prestados).
Aunque parece que los dólares por ahora nos sobran, en 2027 son nuestras elecciones presidenciales y hay turbulencia cambiaria en el horizonte. A Milei no le vendría mal una victoria, y por qué no, un cheque de su amigo Trump.
Emiliano Libman | Cenital